大家好,我是小锐!
很多人还停留在固有认知:谁地下埋的油气多,谁就掌握能源话语权。但欧盟一纸法规落地,直接撕碎了这套旧逻辑。
俄罗斯手握全球顶尖天然气储量,却丢掉深耕半个世纪的欧洲核心市场。
土耳其体量有限、印度只能买油接不住管道气、日韩消化不了西西伯利亚气源,兜兜转转,能承接俄西部大规模管道天然气的大客户,只剩下中国。

欧洲关上大门,俄气向西的路被封死
2026年1月,欧盟理事会27国达成一致,正式立法划定俄气退出时间表:2027年1月全面禁止俄罗斯液化天然气长期合同进口,同年秋季彻底切断俄管道天然气输入。
配套处罚条款没有商量余地,违规企业最高罚4000万欧元,个人最高250万欧元,靠商业游说钻空子的空间基本清零。
回溯数据反差足够震撼,2021年俄气占欧盟天然气进口总量45%,到2025年,这个数字萎缩至12%。
俄对欧管道供气,巅峰时期每年稳定输送1800亿立方米,2025年直接跌到180亿立方米,降幅超九成,创下上世纪70年代中期以来最低水平。
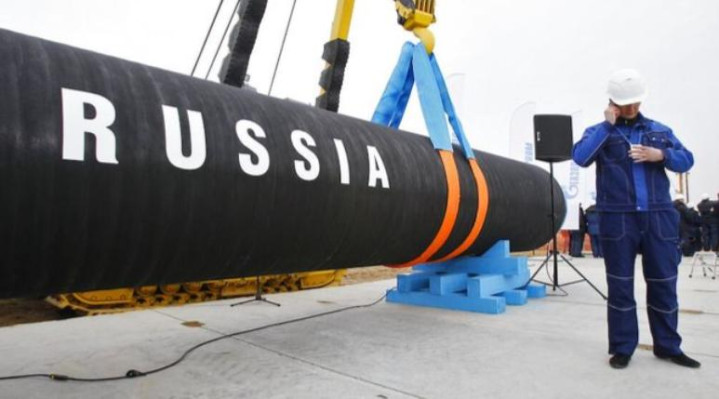
过去几十年,俄罗斯整套天然气工业体系,气田、干线管道、压缩站,全是围绕欧洲需求量身打造。
北溪管线、乌克兰过境线路、土耳其溪,一整套基础设施全部向西布局。
天然气和原油本质不一样,原油装进油轮可以跨大洋随意改换目的地,管道天然气被固定在钢管网络中,管线不能掉头,产能和市场深度绑定。
想把西部气田的气源转向其他区域,绝非简单更换阀门,需要数千公里新管线,还要配套巨额投资与沿线地缘协调。
俄方最初设想很简单:欧洲不买,就把能源转向亚洲。可挨个盘点潜在买家,现实远比想象骨感。
土耳其是俄当前重要客户,但现有长期合同规模仅200多亿立方米。
土国本身在开发黑海本土天然气,持续签约美国LNG,它的目标是打造区域能源枢纽,不会把自身能源供给绑定俄罗斯,不可能吞下欧洲留下的千亿级缺口。
印度大量采购俄罗斯折扣原油,每天进口超200万桶,占印度原油进口总量四成以上。
油气两种品类不能混为一谈,印俄之间没有陆上天然气管道,新建管线要穿越复杂山地与多国地缘地带,造价高、周期漫长。
印度只愿意捡短期低价LNG现货,绝不会签下锁定二三十年、每年数百亿立方米的高价长期管道供气合同。
日韩持续采购俄罗斯萨哈林二号项目液化天然气,2026上半年拿到约480万吨,但这部分气源来自俄罗斯远东区域,和面向欧洲的西西伯利亚、亚马尔西部气田分属两套独立管网,气源无法互通。
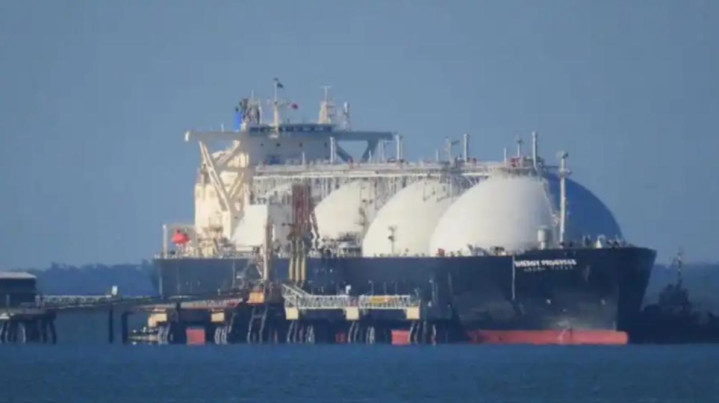
日韩本身气源高度多元化,澳大利亚、卡塔尔、美国LNG供应充足,同时受制于西方制裁约束,不可能承接俄罗斯西部管道气产能。
中亚各国本身就是天然气出口国,土库曼斯坦超八成天然气出口流向中国,非但不缺俄气,还会和俄罗斯争夺亚洲买家,完全没有能力消化俄过剩产能。
一圈排查下来,全球范围内,同时具备庞大消费市场、陆上地理条件、长期稳定采购能力的潜在买家,只剩下中国。
中俄西伯利亚力量一号管道正在稳步提量,年输气量从380亿立方米提升至440亿立方米。
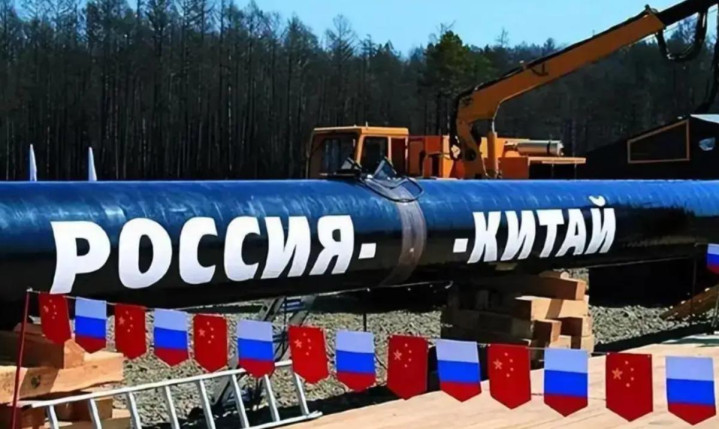
规划中原西伯利亚力量2号,现已更名贝加尔力量,设计年输气500亿立方米,这条管线最大价值就是对接俄罗斯西部、北部气源,刚好对应原来供应欧洲的气田资源。一旦落地,中俄管道气年供应量有望接近千亿规模,理论上可以填补俄丢失欧洲市场的缺口。

谈判节奏反转,俄方急中方不急
2026年5月普京访华期间,中俄双方就贝加尔力量项目主要参数达成原则性理解。
但克里姆林宫发言人佩斯科夫对外明确表态,项目没有确定开工时间表,也没有写入正式签署协议清单。
很多自媒体解读,认为中国急于拿下俄罗斯廉价天然气,抓紧抄底。这个判断看浅了这场大国博弈。
中国天然气供给本身高度分散:中亚管道每年稳定输送土库曼斯坦天然气约400亿立方米,卡塔尔、澳大利亚海运LNG持续到货,国内气田增产稳步推进。
煤炭、水电、核电、风光新能源兜底,就算没有俄罗斯天然气,国内能源供给底盘依旧稳固。
反观俄罗斯,处境完全不同。丢掉欧洲长期采购大单之后,西部大型气田的产能闲置风险持续走高。
油气开采项目前期投入巨大,气田一旦投产,持续减产、封井都会带来巨额沉没成本。
俄罗斯迫切需要一份长达二三十年、固定采购规模的长期管道合同,锁定基础销路。
放眼全球,能满足这个条件的买家屈指可数。
谈判桌上博弈重点早已不只是单价,最低采购量、价格挂钩指数、管道建设资金分摊、供气中断赔付机制、淡季减量条款,全部成为核心筹码。
外媒披露,中方谈判诉求参考俄罗斯国内带财政补贴的民用气价格基准,和俄方预期出口报价差距巨大。
这不是简单砍价,本质是重塑跨境管道天然气的定价规则。俄方迫切推进项目落地,中方手握充足替代气源,完全掌握谈判节奏,不急于敲定最终合同。
在我看来,很多人把这次中俄能源谈判简单当成“买方捡便宜”,这是典型的小商品交易思维,套在大国能源博弈上完全失效。
俄罗斯手里握着资源,但资源价值必须依托稳定市场、配套基础设施、长期合同才能兑现。失去欧洲市场后,俄罗斯的天然气资源从谈判硬筹码,变成了需要寻找销路的商品。
中国的核心收益,不是短期买到低价天然气,而是借着这个契机,在欧亚大陆跨境管道天然气定价体系里拿到话语权。
我们持续保持气源多元化,拒绝把一种外部供应变成新的能源依赖,这才是能源安全的核心逻辑。
贝加尔力量项目签与不签、什么时候签、条款怎么定,全部以国内能源战略为标尺,不会因为俄方的紧迫节奏而仓促让步。能源博弈拼到最后,从来不是谁地下资源更多,而是谁手里备选方案足够多。

能源定价权东移,欧亚能源版图重构
这场俄气市场转移,带来的影响不止中俄双边。过去数十年,欧洲作为俄气核心买家,长期主导西西伯利亚管道天然气定价体系。
欧洲系统性退出之后,旧定价锚点消失,欧亚大陆天然气定价规则迎来重塑窗口。
这一变化也会传导到全球LNG市场。
欧洲被迫提高液化天然气采购占比,对中东、北美LNG依赖提升,国际LNG现货价格波动更容易传导至欧洲本土工业与居民用气成本。
中东地缘冲突一旦升温,欧洲天然气价格立刻承压。
同时我们也要认清客观边界:就算贝加尔力量项目未来落地,中国也不会全盘吃下欧洲留下的千亿立方米缺口。
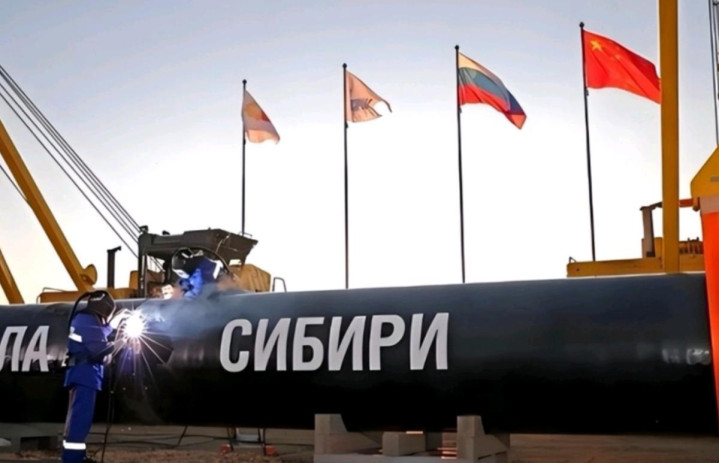
中国引入俄西部管道天然气,目标是丰富陆上能源通道,完善气源结构,不是替俄罗斯解决市场危机。
亚洲本身不是统一能源消费市场,印度、日韩、土耳其各自有独立能源战略,不会同步承接俄过剩管道气。
未来全球天然气贸易会形成两条主线:海运LNG市场继续全球化浮动定价;陆上跨国管道天然气,重心逐步向东亚转移,市场买家议价权重持续抬升。
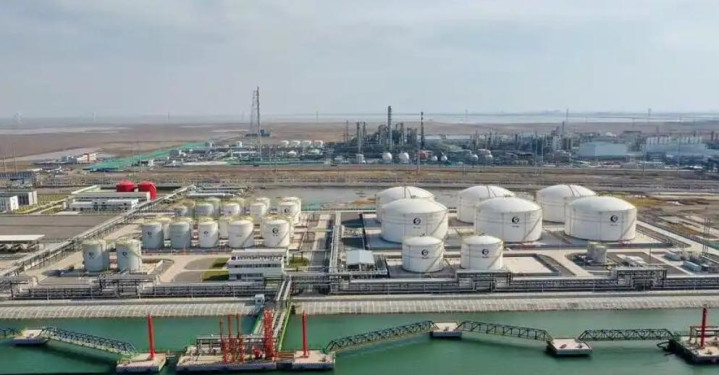
同类的逻辑也可以套用在石油贸易上。原油海运流动性更强,所以俄罗斯原油可以分流印度、中国。
但管道能源天然带有强绑定属性,一旦失去就近大型消费市场,资源价值会直接打折。这也是为什么油气两种资源,在遭遇市场流失之后,呈现出截然不同的转场难度。

结语
能源博弈的底层逻辑已经发生改变。
资源储量只是基础条件,稳定的消费市场、多元备选供给,才是新时代能源谈判里最稀缺的底牌。俄罗斯天然气储量稳居全球首位,可当长期大客户系统性离场,资源优势就大打折扣。
正规实盘股票配资
欧洲主动退场,土耳其体量不足、印度只能买油、日韩够不到西部气源,俄罗斯想要完成西部气田的出口转向,绕不开中国这个选项。
但绕不开不等于掌握主动权。中方手握充足多元气源,从容把控谈判节奏。
贝加尔力量项目的博弈,本质是欧亚能源权力的一次转移。未来跨国管道天然气的交易规则,不再单纯由西方标准定义华龙证券,亚洲大买家的诉求,会越来越多地嵌入长期能源合同当中。这场漫长谈判,最后比拼的,是双方谁更耗得起。
元股证券-杠杆配资交易|投资者常用平台提示:本文来自互联网,不代表本网站观点。
- 上一篇:股票行情APP 红薯! 医生: 常吃红薯的甲状腺患者, 或可收获这几好处
- 下一篇:没有了
相关文章