(来源:领盛Optivest)股票极速配资开户
配资炒股首选基本面总结:
1.澳央行官员称劳动力市场或快于预期放松,但不宜过度解读单月数据。
澳大利亚储备银行助理行长克里斯托弗·肯特周一表示,有迹象表明劳动力市场放松的速度可能快于预期,但他同时警告不宜对一个月的数据过度解读。肯特指出,上周公布的数据显示,9月份失业率意外升至五年来的最高点4.7%,此后市场下调了再次加息的预期,这一反应是合理的。
肯特在一次银行业会议上表示,他对月度数据始终保持谨慎。他称,政策制定者面临的一个关键问题是,劳动力市场宽松究竟源于需求疲软,还是劳动力成本快速上涨;下周公布的季度通胀数据将有助于解答这一问题。尽管如此,他表示仍有迹象显示,劳动力市场紧张程度的缓解速度可能比预期更快。
劳动力市场的韧性是澳大利亚储备银行今年四次加息至4.6%以对抗通胀的原因之一,但基础通胀率连续三个月维持在3.6%,相关风险仍偏向上行。市场暗示,澳大利亚储备银行在11月2日至3日下一次政策会议上加息的概率为30%,12月加息的概率约为50%。
2.美国9月二手房签约量创历史新低,抵押贷款利率上升抑制住房需求。
美国全国房地产经纪人协会周二表示,由于抵押贷款利率上升抑制住房需求,9月份美国二手房购买合同数量跌至历史新低。上月待售房屋指数环比暴跌7.3%至66.0,创下该指数自2001年设立以来的最低水平。路透社调查的经济学家此前预测,签订合同(通常在一两个月后转化为实际销售)的房屋数量将下降0.5%。
美国全国房地产经纪人协会首席经济学家劳伦斯·云表示,由于抵押贷款利率快速上涨,9月份市场状况走弱。数据显示,四个地区的房屋合同数量均有所下降,9月份待售房屋数量同比下降11.3%。
近几周来,抵押贷款利率加速上涨。房地美数据显示,上周30年期固定利率平均达到7.40%,创近三年来新高。由于美以冲突加剧了通胀,抵押贷款成本与国债收益率同步攀升,进而抑制了房屋销售。
北京时间10月21日(周二),澳大利亚及美国暂无重要基本面数据公布。
经济资讯 ]article_adlist-->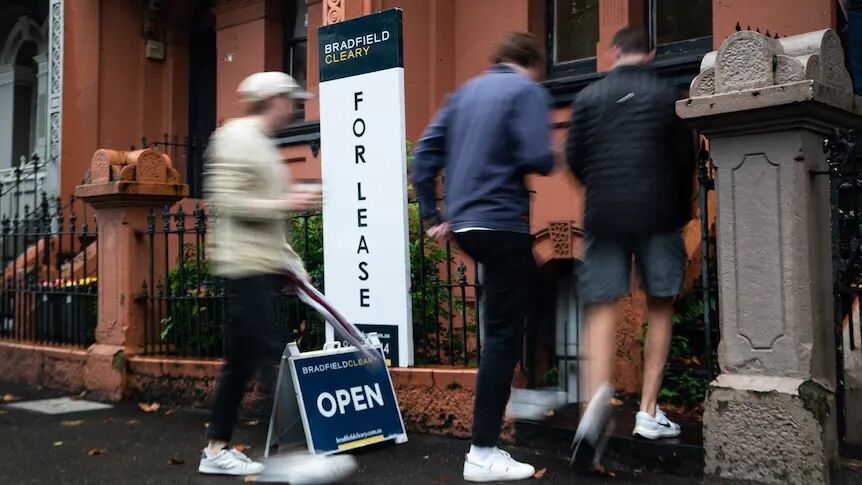
周一,澳大利亚储备银行助理行长克里斯托弗·肯特表示,有迹象显示劳动力市场放松速度比预期更快,但警告不要过度解读单月数据。上周数据显示9月失业率意外升至五年高点4.7%,市场因此降低再次加息押注,肯特认为这一反应合理。他表示,政策制定者面临的关键问题是劳动力市场宽松源于需求疲软还是劳动力成本快速上涨,下周公布的季度通胀数据将有助判断。澳大利亚储备银行今年已四次加息至4.6%,基础通胀率连续三个月为3.6%,风险仍偏上行。市场暗示11月会议加息概率为30%,12月约为50%。
周二,澳新银行研究部数据显示,上周澳新银行-罗伊·摩根澳大利亚消费者信心指数下跌0.3点至67.7点,四周移动平均值下跌1.1点至68.3点,仍处于历史低位,为1973年该指数开始以来第十二低值。与此同时,每周通胀预期小幅上升0.1个百分点至6.2%,四周移动平均值维持在6.0%不变。澳新银行经济学家索菲亚·安加拉表示,对经济状况的信心下降,可能反映上周劳动力市场数据显示的劳动力市场状况有所缓解,9月失业率升至2021年以来最高水平。总体而言,持续疲软的信心表明短期内家庭支出增长可能仍将低迷。她还表示,澳储行9月会议纪要重申对通胀上行风险的担忧,澳新银行仍预计澳储行将在11月会议上将现金利率上调25个基点。
另据市场研究公司Market Economics总经理斯蒂芬·库库拉斯在下周9月通胀数据公布前表示,9月年通胀率可能从上月的3.96%小幅上升。
政治资讯
法雷尔敦促泰勒反击国家党反对欧盟自贸协定立场
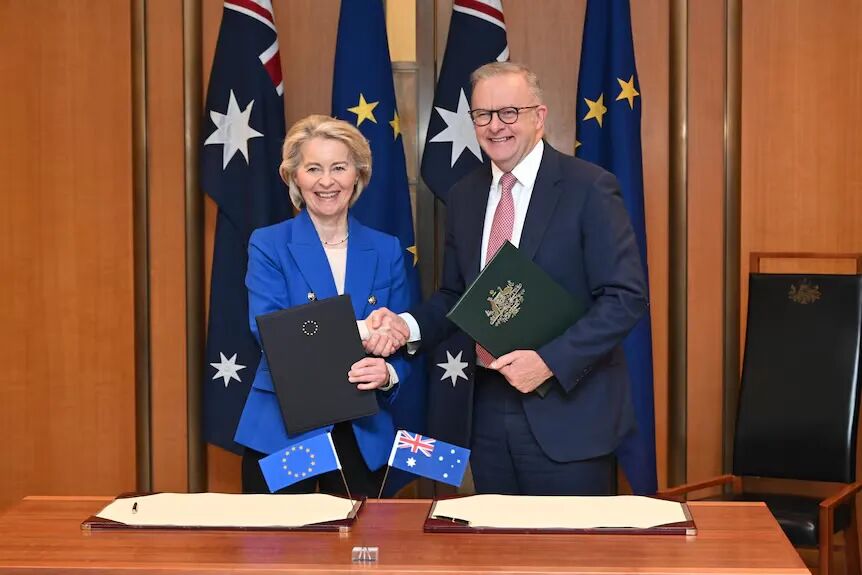
贸易部长唐·法雷尔周一敦促反对党领袖泰勒站出来,反对国家党反对澳大利亚与欧盟自由贸易协定的立场。国家党领袖马特·卡纳万上周表示,联盟党反对今年早些时候与欧盟签署的自贸协定;该协议需联邦议会批准,否则将被搁置或需重新谈判。法雷尔担心国家党正把自由党拉向反对自贸协定的方向。他在ABC广播电台表示,鉴于法国和德国民粹主义政治兴起,认为澳大利亚可以重新谈判该协议的人是“自欺欺人”。法雷尔说:“我们想对泰勒先生说,这次要勇敢地对抗卡纳万先生,因为否决与欧洲人达成新的自贸协定对澳大利亚来说无异于经济上的自残行为。”“我们现在需要在国际舞台上寻找朋友。你们已经看到美国重新征收关税的后果。作为政府,我们通过取消关税来实现社区的繁荣。”
法雷尔表示,欧洲人为达成最新自贸协定做出了“非常重要的让步”,不太可能重新谈判。全国农民联合会批评该协议“片面”,称将使农民在未来几十年处于不利地位。法雷尔回应称,经济中的一部分人不能因未得到想要的一切,就阻止其他部分进入欧盟市场。“我们已经为此努力了10年,到了某个时候,必须说要么接受要么拒绝这项提议。我认为接受这项提议绝对符合澳大利亚人民的利益。”
卡纳万则表示,目前与欧盟达成的自贸协定比三年前“糟糕得多”,将维持对澳大利亚钢铁征收50%的关税,几乎是之前的两倍。他称国家党在反对自贸协定方面得到联盟伙伴自由党的支持,并批评政府削弱了澳大利亚在自贸谈判中的强硬立场,认为只有在双边贸易协定涵盖几乎所有贸易时才应签署。
金融资讯
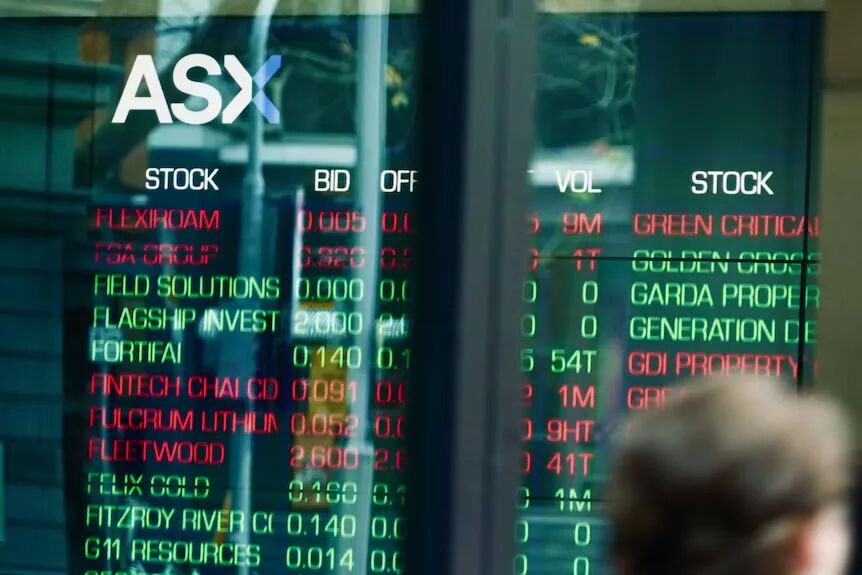
周二,ASX 200指数下跌29点,跌幅0.3%,收于8817点,抹去了前两个交易日的涨幅,并从近五周高位回落。美国股指期货走弱以及对人工智能支出的担忧加剧,令市场情绪承压。澳大利亚储备银行助理行长肯特警告称,不应过度解读月度劳动力市场数据,但他指出就业形势有所缓和,9月份就业人数意外下降,而失业率维持在4.7%,为五年来的最高水平。不过,受黄金周消费需求提振,中国第三季度GDP和9月份经济活动数据均超出预期,早盘的疲软态势有所缓解。物流、科技、能源和非能源矿产板块拖累了该指数,其中必和必拓集团(-1.6%)、South32(-2.4%)、北方星资源(-1.7%)和Ramsay Health Care(-1.6%)等股票跌幅居前。四大银行中有三家股价下跌0.8%至1.8%。相比之下,尽管竞争日益激烈,但由于2027财年的短期收入目标看起来可以实现,科利耳有限公司的股价飙升了5.2%。
地缘战事
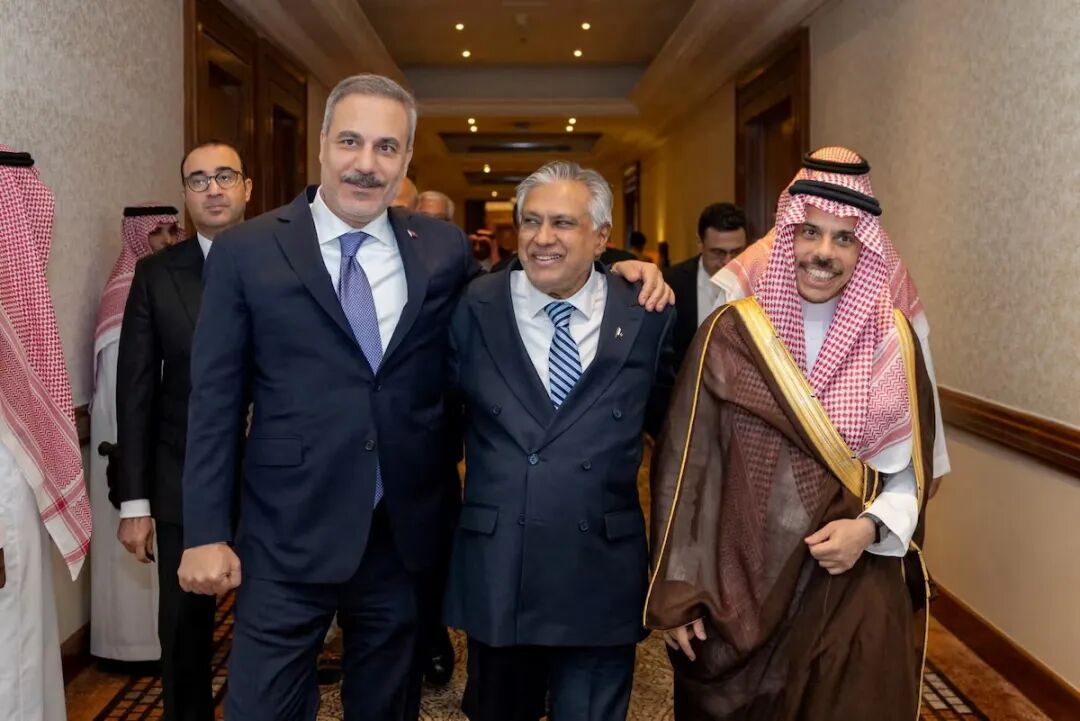
伊朗方面,伊朗总统佩泽什基扬周二在德黑兰会见巴基斯坦陆军参谋长穆尼尔时表示,在德黑兰要求得到满足前,不会与华盛顿进行任何谈判。伊朗议会议长卡利巴夫称,美国只有满足伊朗上月提出的重新开放霍尔木兹海峡七项条件,才能重新获得信任,包括结束对伊朗港口封锁、解除石油出口制裁、结束所有地区战线敌对行动。伊朗安全局长雷扎伊也传达类似立场,并称所有浓缩核材料都将留在伊朗。巴基斯坦是美国与伊朗之间的关键调解人,但此前临时和平协议很快瓦解,显示伊朗立场仍强硬。
土耳其方面,三位议会消息人士称,土耳其已向议会提交与巴基斯坦、沙特阿拉伯的防务协议待批。三国8月签署《麦加联合防御协定》,规定对任一成员国的武装攻击视为对所有成员国的攻击,各方应采取一切必要手段消除威胁,并在遭受攻击时立即提供援助,条款类似北约第五条。协议还设想在国防工业、情报共享、后勤支持和打击恐怖主义方面密切合作。土方称该协议并非“进攻性协议”,土耳其不会向他国派兵发动袭击;向国外部署军队仍需议会单独许可。协议预计先提交议会外委会,最早周五辩论。
乌克兰方面,乌能源部官员和地方当局周二称,俄罗斯已将能源设施袭击从东部和中部扩大到此前未受攻击的西部地区,导致基洛沃格勒、日托米尔、利沃夫、罗夫诺、捷尔诺波尔、赫梅利尼茨基和敖德萨等多州停电。乌最大私营能源公司DTEK称,俄夜袭敖德萨地区三个能源设施,仍有3.27万家庭断电。泽连斯基称,自特朗普宣布停止对能源基础设施袭击以来一周内,俄已对乌能源、石油和天然气部门发动数十次袭击。乌方表示准备能源停火,但要求盟友提供导弹拦截俄弹道导弹。
外交方面,美国特使威特科夫周二在奥斯陆与泽连斯基及英法德波“E4”、欧盟和北约代表会谈。美官员称会谈“建设性”,乌方提出新想法,涉及全面和平框架关键要素,包括对乌安全保障、战后经济计划和更广泛欧洲安全架构;威特科夫周三拟会见普京,克里姆林宫称希望近期安排会晤。特朗普周二称乌克兰必须真心结束战争,并暗示俄在战场上占上风。美国务卿鲁比奥否认存在蓄意伤害乌克兰的政治指令,称PURL武器交付大多继续,但防长赫格塞斯尚未批准最新“爱国者”拦截弹请求;赫格塞斯称对乌政策未变。俄国防部称袭击了雷尼港三艘货船和两艘驶往敖德萨的货船及两个后勤枢纽;基辅周二也遭无人机袭击能源设施,四个区停电。技术谋攻
]article_adlist-->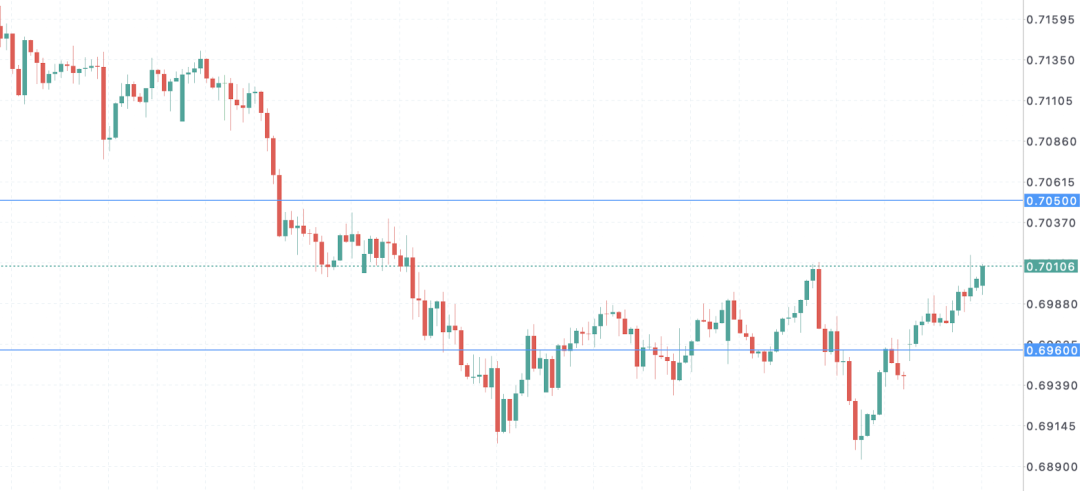 元股证券:ygzq.hk
澳元短线价格走势区间展望
0.7050-0.6960
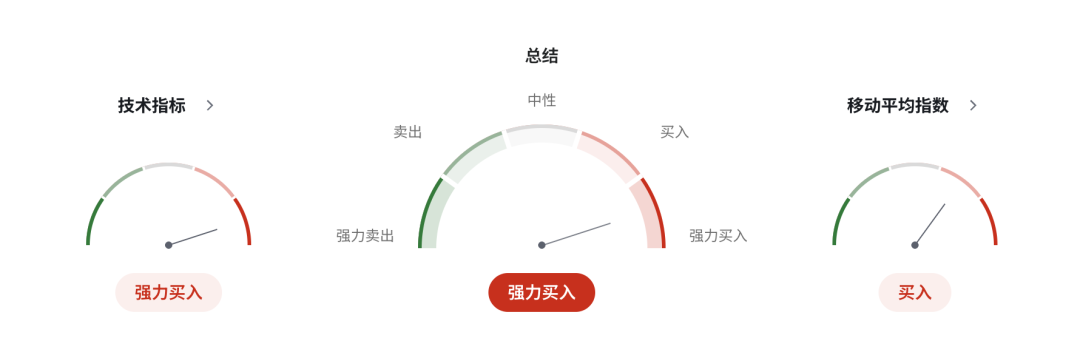
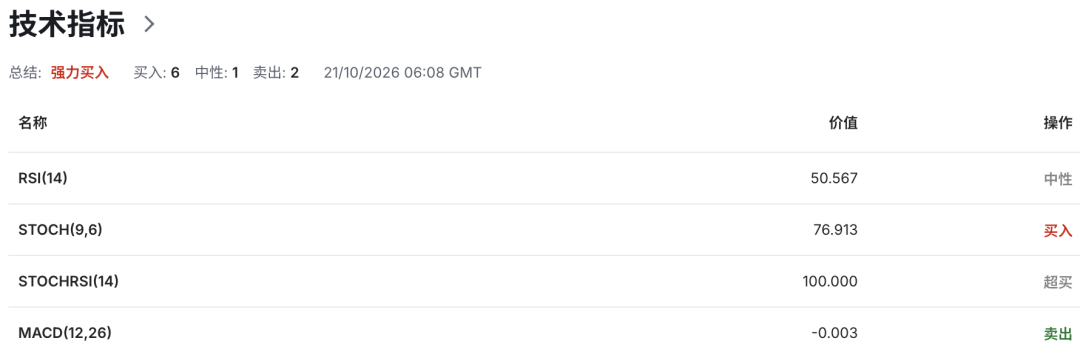
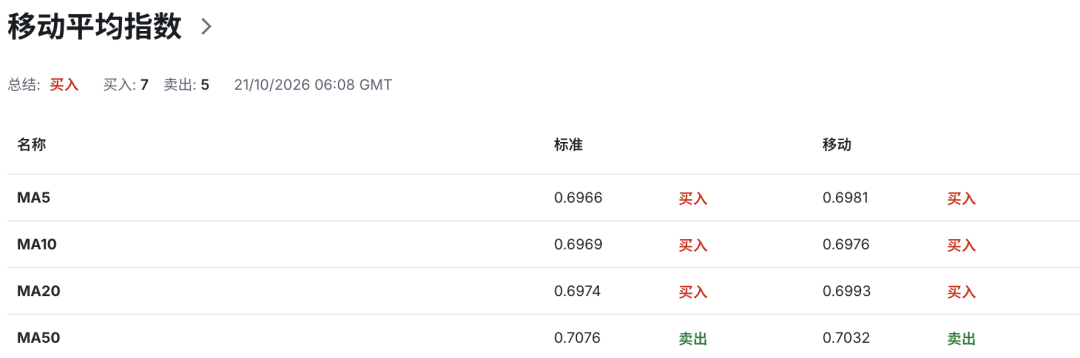
技术指标总结:
美联储政策路径仍是主导美元走势的核心变量。路透社10月16日至20日调查显示,100名经济学家中有94人预计美联储将在10月27-28日会议上将联邦基金利率维持在3.75%-4.00%区间不变,与市场定价一致;但全部100名受访者均预期12月将加息,较上月调查中不到一半的比例大幅转向。联邦公开市场委员会9月已一致加息25个基点。通胀持续高于目标、能源价格受地缘冲突推升以及关税影响,令生活成本压力凸显,但政策制定者近期更倾向耐心、渐进的路径。美联储主席凯文·沃什此前明确不愿提供利率指引,目前保持沉默,进一步强化了市场对短期观望的预期。
机构观点普遍认为,经济韧性与顽固通胀并存,加大了后续加息力度的上行风险。瑞穗证券高级美国经济学家亚历克斯·佩勒指出,强劲经济与持续通胀并存时,美联储本应更果断,10月不加息从政策角度看并非最优选择;12月预计加息25个基点,但最终加息50个基点的风险高于完全不加息。摩根士丹利首席美国经济学家迈克尔·加彭表示,风险偏向美联储最终需要更大加息幅度,经济和通胀前景的上行风险更为突出。调查中值显示,近60%预测者认为政策利率峰值落在4.00%-4.25%,其余38人预期至少再加息两次。个人消费支出价格指数中值预测未来几个季度仍将高于2%目标逾100个基点,至少到2028年才能回落至目标。美债收益率此前因通胀与加息预期飙升后回落,短期波动加剧,但美元整体支撑仍在。
澳大利亚基本面为澳元提供阶段性支撑,但结构性制约依然存在。储备银行现金利率已升至4.60%,为G10主要央行中较高水平,9月会议纪要显示一致加息并保留进一步收紧空间,显示出对通胀粘性的警惕。近期就业数据偏软——9月就业人数下降3.93万人、失业率维持4.7%——降低了市场对短期再加息的定价,但核心通胀仍高于2-3%目标区间,RBA仍强调必要时将继续行动。东方大国作为最大贸易伙伴,第三季度GDP同比增长4.5%,好于预期,工业产出与零售销售亦有改善,为铁矿石等大宗商品需求提供一定稳定,短期内支撑澳元风险偏好。不过,该国房地产投资持续疲软、钢铁需求承压,铁矿石价格面临供应增加与需求放缓的双重压力,出口收益中长期展望趋于温和下降。澳大利亚经济增长仍部分受益于人工智能相关投资与高收入群体消费韧性,但整体增速预计逐步回落至接近或略高于非通胀潜在水平,贸易顺差与商品价格波动仍是关键驱动。
技术面上,四小时周期布林带指标显示,澳元兑美元周二维持于中轨上方,反映多头力量有所恢复。尽管价格重心有所上移,但布林带通道开口并未同步呈现急剧扩张状态,反映上行动能仍显有限。具体来看,0.7010一线为布林带上轨对应的短线动态阻力,0.6960中轨位置构成判断短期多空强弱的分界线,0.6900下轨则为汇价提供短线动态支撑。四小时RSI指标当前读数升至60至70区间,反映动能偏强但尚未进入超买区域。四小时技术结构上,澳元兑美元处于阶段性震荡整理格局,短期缺乏明确趋势方向。短线走势上,上行方面,0.7050区域为短线首要关注阻力,若突破该阻力,多头将延伸测试0.7110区域阻力甚至更高。下方短线支撑则关注0.6960区域,若该位置失守,空头测试目标将进一步下探0.6900区域甚至更低。需要注意的是,0.6900也是连接3月及6月最低点的支撑带,具备较强技术支撑意义,该位置跌破亦表明这一支撑带失效,汇价可能进一步打开更大下行空间。
整体来看,美联储10月按兵不动的高概率与东方大国经济数据改善共同推动澳元兑美元出现短期反弹,RBA相对较高的政策利率亦提供一定支撑。然而,美联储12月加息几乎成为共识、通胀粘性与潜在更大紧缩风险继续支撑美元中期优势,澳大利亚就业放缓与东方大国需求结构性疲软则限制澳元上行空间。技术结构仍以空头为主导,当前反弹更多体现为阶段性修正,而非趋势逆转。后续需密切关注美联储会议沟通、澳大利亚通胀数据及东方大国后续政策信号,这些变量的边际变化将决定反弹动能能否延续。
澳元短线价格走势路径参考:
上升:0.7050-0.7110
下降:0.6960-0.6900
合理规划资金(仓位),控制风险(止损),做好个人交易“纪律”才是首要条件。谨记,钱不是一天赚的,但却是一天赔光的!注⚠️:
以上建议仅供参考。
投资有风险,入市请谨慎。
领盛Optivest顾问
(转载请注明:转自公众号领盛optivest)
]article_adlist--> 海量资讯、精准解读,尽在新浪财经APP
元股证券-杠杆配资交易|投资者常用平台提示:本文来自互联网,不代表本网站观点。
- 上一篇:配资平台门户 法国海军扣押一艘疑似俄“影子舰队”油轮,俄方回应:公然违反国际法
- 下一篇:没有了
相关文章